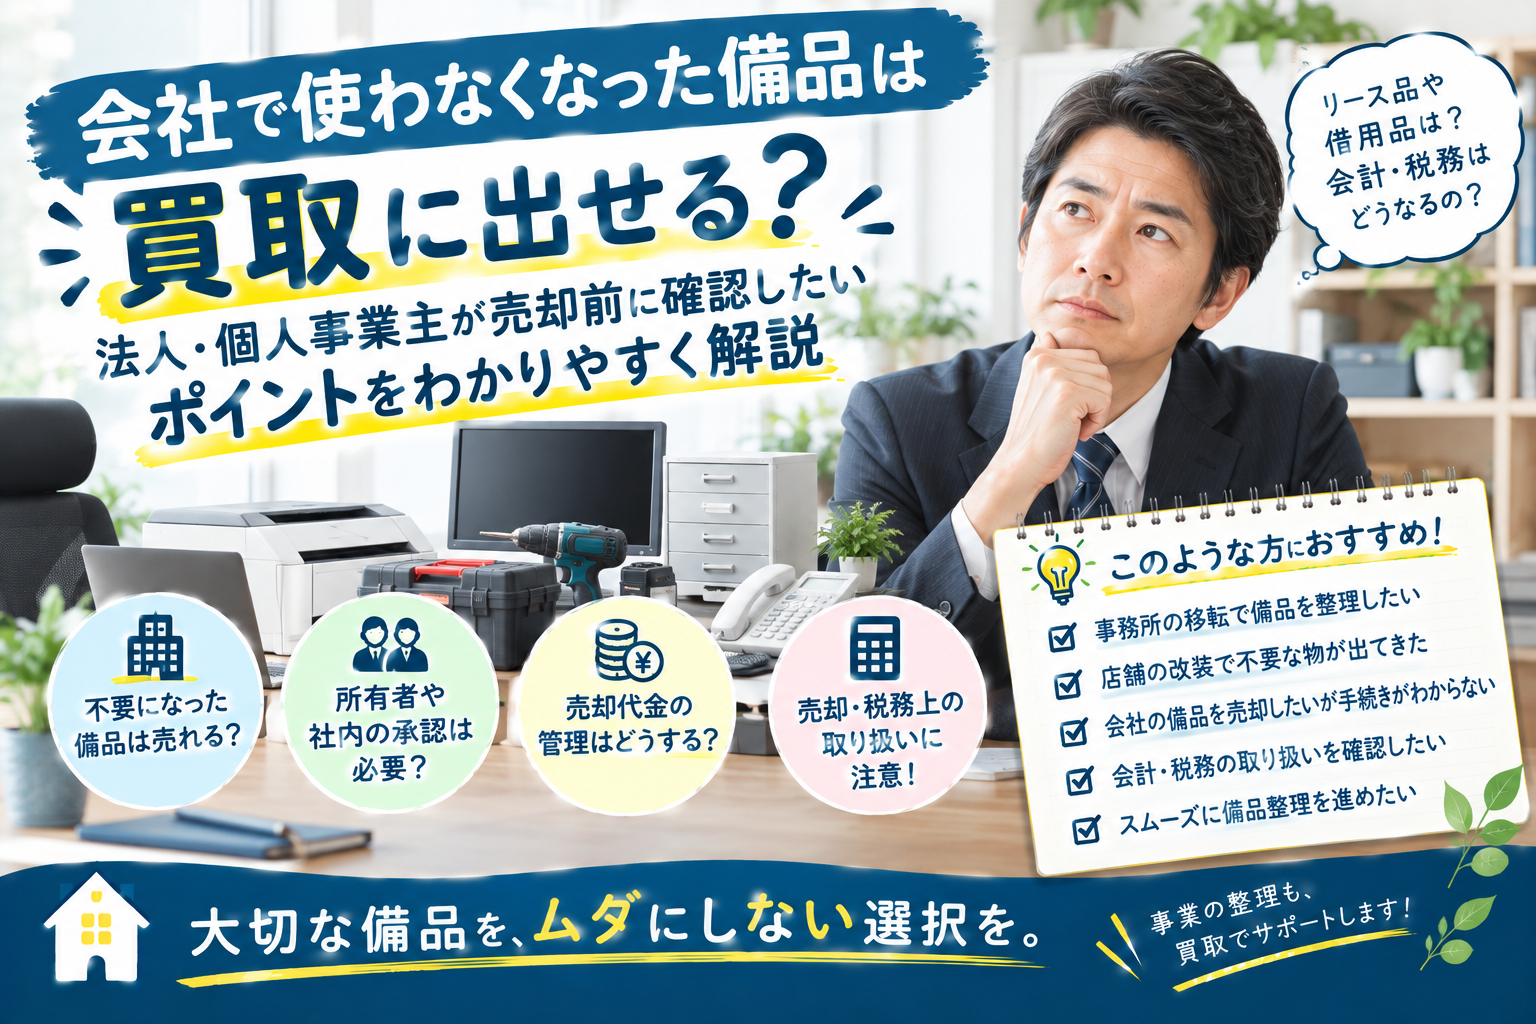
「事務所の移転で、使わなくなった備品を整理したい……」
「会社で購入した物だけど、買取店に売却できるの?」
「個人の不用品を売るときと、会社の備品を売るときでは何が違うの?」
事務所の移転や店舗の改装、事業内容の変更などをきっかけに、これまで使っていた備品を整理する機会があります。
まだ使用できる物を保管し続けるより、売却して有効活用できないかと考える法人や個人事業主の方もいるのではないでしょうか。
ただし、会社や事業で使用していた物を売却する場合、個人が自分の不用品を売るときとは異なり、所有者や社内の承認、売却代金の管理などを確認しておく必要があります。
また、売却した備品の会計・税務上の取り扱いは、資産の種類や事業形態などによって異なります。
この記事では、会社や個人事業主が使わなくなった備品を買取に出す際に、事前に確認しておきたいポイントをわかりやすく解説します。
この記事では、
- 会社や事業で使っていた備品は買取に出せるのか
- 売却前に確認したい所有者と社内の承認
- 売却代金や取引記録の管理方法
- 会計・税務について気をつけたいこと
- 備品整理をスムーズに進めるための準備
についてご紹介します。
目次
- 会社で使わなくなった備品は買取に出せる?
- 売却前に確認したい所有者と社内の承認
- 売却代金や取引記録はどう管理する?
- 会計・税務上の取り扱いにも注意
- 備品整理をスムーズに進めるためのポイント
- まとめ
1. 会社で使わなくなった備品は買取に出せる?
会社や個人事業主が使用していた備品でも、品物の種類や状態、買取店の取り扱い条件などによっては、買取の相談ができる場合があります。
例えば、事務所の移転や店舗の改装に伴い、次のような物が不要になることがあります。
- 事務所で使用していた家具や収納用品
- 店舗で使っていた什器や備品
- 事業で使用していた機器や道具
- 買い替えによって使用しなくなった設備類
ただし、すべての品物が買取対象になるわけではありません。種類や状態、年式、付属品の有無などによって、取り扱いの可否が異なります。
また、事業で使用していたという理由だけで、個人の判断で売却してよいとは限りません。
まずは、品物が誰の所有物なのかを確認し、売却を進めてよいか社内で整理することが大切です。
2. 売却前に確認したい所有者と社内の承認
事業で使っていた備品を売却するときは、査定額だけでなく、売却を決めるまでの手続きも重要です。
会社名義の備品は担当者だけで判断しない
会社で購入した備品の場合、実際に使用していた担当者と、売却を決定する権限を持つ人が異なることがあります。
そのため、現場で不要になった物であっても、担当者だけの判断で売却を進めるのではなく、社内の決裁ルールに従って確認しましょう。
小規模な事業所であっても、経営者や管理担当者など、売却の判断を行う人を明確にしておくと、後から行き違いが生じにくくなります。
リース品や借用品が混ざっていないか確認する
事業所に置かれている物が、すべて会社の所有物とは限りません。
リース契約中の機器や取引先から借りている物などは、自社の所有物ではない可能性があります。
見た目では区別しにくい場合もあるため、購入記録や契約書、備品台帳などを確認しておきましょう。
所有者が自社ではない品物については、契約内容や所有者の許可を確認せずに売却しないことが大切です。
売却する品物の範囲を決めておく
複数の備品を整理する場合は、売却を検討する物と、引き続き使用する物を分けておくと確認しやすくなります。
特に、複数の部署や店舗で共有している備品は、現在も使用している人がいないか確認しましょう。
売却する物を事前に一覧にしておけば、社内での確認や査定時の説明にも役立ちます。
3. 売却代金や取引記録はどう管理する?
会社の備品を売却する場合、売却した事実だけでなく、代金や取引内容を適切に管理することも大切です。
売却代金の受け取り方法を決める
会社の備品を売却した代金は、社内の会計ルールに沿って管理する必要があります。
担当者が個人的に受け取るのではなく、会社の指定口座への振り込みなど、社内で定められた方法を確認しておきましょう。
個人事業主の場合も、事業用の資金と個人的な資金を区別して管理すると、後から取引内容を確認しやすくなります。
売却内容がわかる資料を保管する
売却した品物や金額、取引日などがわかる資料は、後から確認できるように保管しておくと安心です。
例えば、次のような情報を整理しておくと役立ちます。
- 売却した品物の名称や型番
- 売却日と売却金額
- 買取店の名称
- 代金の受け取り方法
- 社内での承認内容
必要な記録や保存期間は、事業形態や取引内容などによって異なるため、社内の経理担当者や顧問税理士などにも確認しておきましょう。
4. 会計・税務上の取り扱いにも注意
会社や個人事業主が事業用の備品を売却した場合、会計・税務上の取り扱いについても確認が必要です。
国税庁では、事業用の機械や器具備品などの売却について、資産の種類や売却する人の立場などに応じた取り扱いを案内しています。
そのため、売却代金を単純に「臨時の収入」として処理すればよいとは限りません。
購入時の処理によって扱いが異なる場合がある
備品を購入したときに、どのような会計処理を行っていたかによって、売却時の処理が変わる場合があります。
例えば、購入時に経費として処理した物と、固定資産として計上していた物では、確認すべき内容が異なることがあります。
消費税などの確認も忘れずに
事業として対価を得て事業用資産を売却する場合、消費税の取り扱いが関係することもあります。具体的な処理は、事業形態や課税関係などによって異なります。
会計処理や税金について不明な点がある場合は、自己判断で処理せず、経理担当者や税理士などの専門家に相談しましょう。
参考資料:
- 国税庁「資産の譲渡等とは」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6117.htm - 国税庁「減価償却資産の売却代金」
https://www.keisan.nta.go.jp/r7yokuaru/aoiroshinkoku/shunyukingaku/shunyukingaku/genkashokyakushisan.html
5. 備品整理をスムーズに進めるためのポイント
事務所の移転や店舗の改装では、日常業務と並行して備品を整理しなければならないこともあります。
効率よく進めるために、次の点を意識してみましょう。
まずは不要になった物をリストアップする
最初から売却先を決めるのではなく、不要になった物を一覧にするところから始めます。
品物の名称や数量、現在の状態、所有者などを整理しておけば、売却の判断がしやすくなります。
所有者や契約内容を確認する
リース品や借用品、他社から預かっている物が混在していないか確認しましょう。
売却できる物と、返却や契約確認が必要な物を分けておくと、手続きのやり直しを防ぎやすくなります。
査定を依頼する前に取り扱い条件を確認する
買取店によって、対応できる品物や数量、訪問可能な地域などは異なります。
複数の備品をまとめて相談したい場合は、品物の種類やおおよその数量を伝え、対応可能か事前に確認しておくとスムーズです。
社内の予定に合わせて余裕を持って進める
移転日や退去日が決まっている場合、査定や売却の手続きを直前に詰め込まないことも重要です。
社内の承認、契約内容の確認、売却後の記録管理などに必要な時間も考慮し、余裕を持って計画しましょう。
6. まとめ
会社や個人事業主が使わなくなった備品を売却する場合、買取対象になるかどうかだけでなく、所有者や社内の承認、売却代金の管理、会計・税務上の取り扱いなども確認することが大切です。
特に、リース品や借用品が混ざっていないか、売却を決定する権限を持つ人の承認があるかは、事前に整理しておきたいポイントです。
不要になった備品を一覧にし、社内のルールに沿って手続きを進めれば、移転や改装に伴う整理も進めやすくなります。
Raise合同会社では、訪問買取に関するご相談を承っています。事業所で使わなくなった品物の売却を検討されている場合は、まずは品物の種類や数量、状態などをお知らせください。
※事業用資産の売却に関する会計・税務上の判断は、個別の状況によって異なります。必要に応じて専門家へご相談ください。
#訪問買取 #出張買取 #事業用備品 #法人向け #店舗整理 #オフィス整理 #Raise合同会社

コメント